종업원이 받는 봉사료 세무처리 방법
봉사료 지급시 원천징수
1. 원천징수대상
아래의 경우, 사업자는 종업원에게 봉사료를 지급할 때 원천징수를 진행합니다.
종업원 입장에서 봉사료는 '사업소득'에 해당하는데요, 원천징수대상이 아니어서 원천징수 없이 봉사료를 지급받을 경우 그 소득은 '원천징수 대상이 아닌 사업소득'에 해당하는 것이고, 이 경우 종업원은 종합소득세 신고를 진행하면서 원천징수되지 않은 봉사료를 합산하여 신고해야 합니다.
2. 원천징수세율
봉사료 지급액의 5% 를 원천징수합니다.
3. 지급대장 작성 및 영수증 교부
사업자가 종업원에게 봉사료를 지급하고 원천징수를 하는 경우에는 봉사료 지급대장을 작성하고 원천징수영수증을 발행·교부해야 합니다.
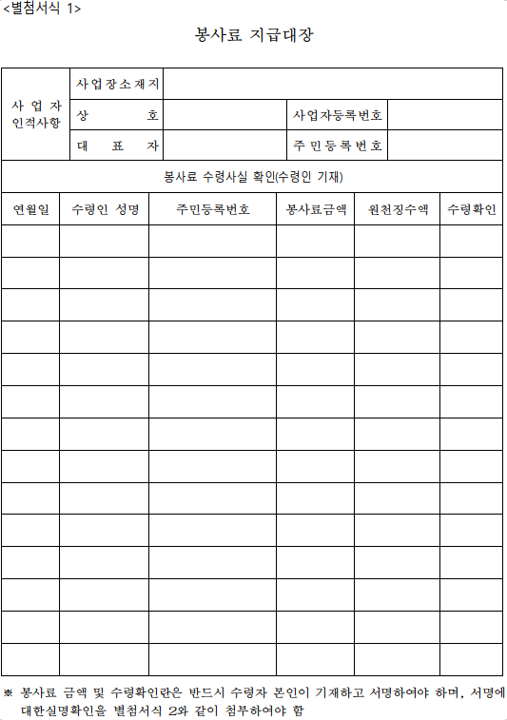
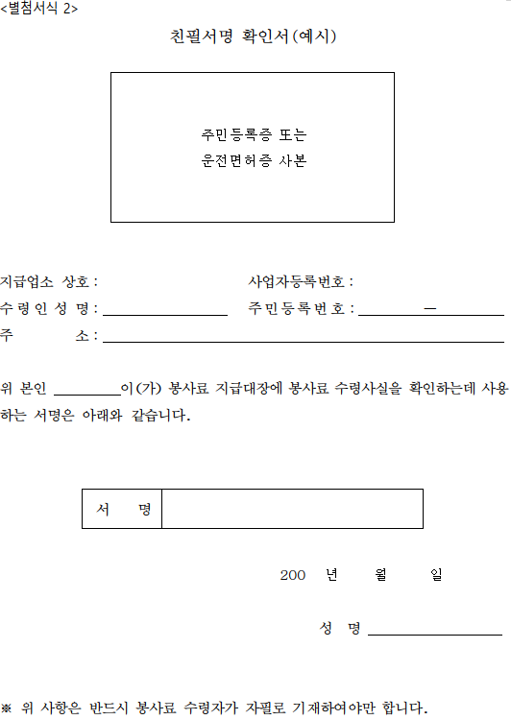
<봉사료 지급대장 예시>
봉사료 비용처리
봉사료를 과세표준에서 제외할 수 있는 요건을 만족하여 봉사료만큼을 수입금액으로 계상하지 않은 경우, 종업원에게 지급하는 봉사료에 대해서도 비용으로 처리해서는 안됩니다 . 수입금액에서도 제외하고, 종업원에게 나가는 금액을 비용으로 처리할 경우 세금이 그만큼 이중으로 절세되는 이중혜택을 받게 되는 것이기 때문입니다. 이 경우 봉사료는 그냥 사업자를 스쳐 지나가는 돈이라고 생각하시면 됩니다.
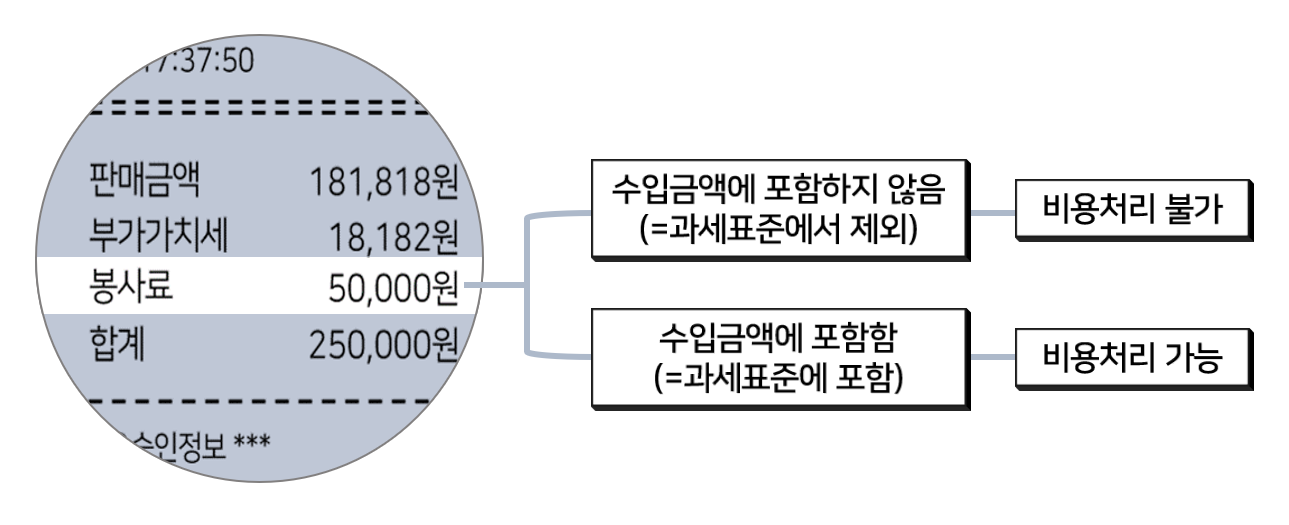
반면, 사업자가 봉사료를 본인의 수입금액으로 처리했다면 종업원에게 지급하는 봉사료를 비용으로 처리할 수 있겠죠? 이 경우 봉사료는 스쳐 지나가는 돈이 아니고 사업자의 소득이기 때문입니다.


댓글
댓글 쓰기